



 人民網+
 中國共產黨新聞網
 領導留言板
 強國論壇
 人民視頻
 人民智雲
首席經濟學家談房地產風險系列之一
警惕房地產過度杠杆化和“土地財政”內生風險
 小字號
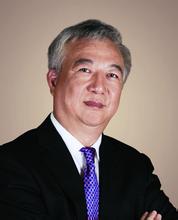
中國建設銀行首席經濟學家黃志凌
【編者按】2015年下半年以來,隨著房地產行業風險的凸顯,如何治理當前房地產的風險,房地產行業在未來經濟發展中的地位是否會急劇下降,這些都成為當前大家熱議的問題。人民網金融頻道特邀中國建設銀行首席經濟學家黃志凌對此進行系列撰文解讀。
房地產行業是個資金密集型行業,房地產的開發需要大量的資金投入,這就使得金融在房地產的行業發展中扮演著重要的角色。
回顧美國、日本、東南亞等的房地產危機,他們的一個共同特點是房地產金融過度杠杆化。以美國為例,爆發次貸危機的一個主要原因便是向信用評級較低和收入不高的借款人提供信貸支持,甚至發放大量低首付甚至零首付的個人住房貸款,這實際上是提供了非常大的金融杠杆,借款人甚至不用自有資金就可以借助銀行信貸資金來買房子。
然而這還只是次貸的第一層杠杆﹔在此之后,金融機構將次級按揭貸款進行了証券化,並且基於次貸這個基礎資產又開發出了很多虛擬的衍生資產,以至於次貸衍生品的規模達到了次貸本身規模的幾十倍,因此風險也隨之被放大了幾十倍,一旦泡沫破滅,所造成的影響也是次貸本身規模的幾十倍資產縮水。
對於中國房地產而言,過度杠杆的風險可能來源於以下幾個方面:
一是在房地產市場蕭條期,政府部門往往在政策上引導、鼓勵商業銀行降低個人購房的首付比例,並給予首套房貸利息補貼或直接要求商業銀行實行優惠利率政策,不僅直接放大了杠杆率,還間接刺激了不具備借貸能力的人的負債欲望。
二是在房地產市場上行期,房地產價格處於上漲趨勢中,有些商業銀行主動降低首付比例,甚至還會推出所謂的基於房地產價格上漲的“加按揭”業務,實際上是對個人貸款投資購房行為的變相鼓勵。雖然政府部門房地產調控政策明確要求個人購房首付比例不低於三成,但是在房價加速上漲的背景下,仍然難以抵擋銀行的變通和一些投機者貸款購房的熱情。
三是對房地產開發項目自有資本金比例要求過低。在中國房地產市場起步的一段時間內,多數房地產開發商都是採用抵押土地貸款等“空手套白狼”的方式利用銀行的信貸資金進行開發,然后通過賣期房的方式直接獲得售樓收入,由此形成巨大的金融杠杆。盡管后來監管部門對房地產開發項目自有資本金比例和房屋銷售提出了強制性規范,但是房地產企業往往有各種各樣的手段來規避這些要求,例如通過關聯企業借款來充當自有資本金等,實際上仍然維持了很高的金融杠杆。
中國改革開放以來,尤其是進入新世紀以后,地方經濟發展與房地產市場的關系日益緊密,地方財力與土地出讓收入高度相關,以致於在一些地方形成了“土地財政”特征。所謂“土地財政”是指地方政府對於從土地開發及相關領域所獲得的稅收和公共產權收入產生嚴重依賴。“土地財政”主要表現為地方政府依靠出讓土地使用權的收入來維持地方財政支出,由於這些收入屬於預算外收入,所以又叫第二財政。據統計,2013年此預算外收入高達地方政府預算收入的60%,可見“土地財政”名副其實。
“土地財政”導致本應當作為公正性代表的政府具有內在的利益相關性,這種利益傾向性必然反映在地方政府的各項房地產相關的政策和管理行為中,導致相關政策和政府行為發生扭曲,這種扭曲的目的是保護“土地財政”,因而某種程度上地方政府和房地產開發企業成為了利益共同體。
“土地財政”不僅通過扭曲政府行為來影響房地產市場走勢,而且可以直接對房地產市場供求關系產生扭曲效應。“土地財政”使地方政府的“經濟人”角色不斷強化。地方政府在房地產市場中的土地壟斷地位和其追求預算最大化、增加可支配財力以發展經濟的行為動機,使其在不公平的土地交易中成為最大的獲利者,且對土地財政形成極強的依賴性。因此在房價出現波動時,地方政府會存在“救市”沖動。
通常而言,房地產市場滑坡開始之后大約六個月到一年,開發商的現金流就會有麻煩。由於轉讓土地收入已成為各級地方政府的重要收入來源,房地產銷售放緩意味著開發商沒有錢向地方政府買地了,這就會影響“土地財政”的來源,因此地方政府必將通過政府行為來進行房地產市場干預,從而破壞房地產市場發展的客觀規律,引致房地產的風險積聚。近期各地方政府紛紛鬆綁房地產限購政策的行為,已經充分的驗証了“土地財政”與房地產的這種密切關系。
實際上,從更加宏觀的角度來看,“土地財政”帶來的風險已經超出了房地產的領域,其本質上帶來的是資源配置的扭曲,這將引起一個地區的經濟結構扭曲,進而反過來對房地產產生不可估量的深刻影響。
一方面,政府將大量的土地出讓金用於為房地產配套的基礎設施建設方面,地價的過快上漲也加速了去“工業化”的進程,在投資渠道缺乏的中國,淘汰的企業主將過剩的資金投向房地產開發,進一步加速了房價的上漲﹔另一方面,房地產的蓬勃發展也帶動了與之相關的產業發展,但是卻相對擠壓了其他產業的資源獲取空間,導致資源的錯配和人群之間的財富分配失衡問題,影響了其他行業人們的收入,降低了對房地產的需求。
如何治理當前房地產的風險,保持房地產行業健康發展,成為當前大家熱議的問題。我認為,中國房地產業的當務之急是必須“正本清源”、“清熱解毒”、理性發展。
當前房地產市場既存在局部虛熱(個別地區供過於求),也存在個案病毒感染(利用房地產進行投機與欺詐),甚至還出現吸毒上癮(土地財政與開發商的高負債運營)的問題。如果解決不好這些問題,中國房地產就無法成為跨越中等收入陷阱的助推力,也無法擔當未來戰略產業的角色。因此,當前必須對中國房地產“清熱解毒”,促使房地產盡快回到理性發展、良性發展的軌道上。
所謂“清熱”主要是從解決土地財政等角度消除房地產非理性發展的內在動因﹔而“解毒”主要是防范過度杠杆化形成“毒癮”。中國房地產的諸多問題實質上是地方財權與事權不協調造成的,治理房地產行業的風險必須先推進財稅體制改革,促進地方政府財權和事權的匹配,降低其對土地出讓金的過度依賴,糾正政府的行為和政策扭曲,從體制上解決中國地方政府的“土地財政”問題,使地方政府通過正常的財政體系就能夠解決其財政收入問題,為中國房地產市場的健康發展提供基礎保障。
一是合理界定中央與地方的財權、事權和支出責任。1994年的分稅制改革,結束了之前財政體制搖擺不定的局面,有效解決了中央財政虛空的問題。但是也遺留了地方政府財權與事權不匹配的問題。由此而帶來的地方政府不得不自行增加收入來源,催生了亂收費、土地出讓金持續上漲等問題。財稅體制改革需要重新合理界定中央和地方的財權、事權和支出責任,實現財政收入和支出責任相匹配,並逐步通過法律形式予以明確,尤其要增加地方政府的穩定的、可持續的資源性、財產性收入來源,逐步改變地方政府過度依賴土地出讓金的財政收入現狀。
二是加快房地產稅的立法和改革。除了簡單的調整中央和地方的“蛋糕切分”比例之外,更為重要的是做大“蛋糕”、保証稅收來源的持續性,糾正地方政府行為偏差。這其中最為重要的是加快房地產稅的立法和改革。開征房地產稅將為地方政府在城市、環境等方面的支出找到一個穩定的收入來源,有助於引導和完善地方政府的行為,保障房地產政策的公正性,使其更加關注公共服務和基礎設施改善。房產稅的征收可以起到健全地方稅收體系、調整地方財政收入結構、調節收入分配差距和遏制投資性購房四重效果。
三是促進城鄉之間、區域之間均衡發展。長期以來,經濟發展重心和資源分配向大城市傾斜,導致住房需求過度集中在大城市,並導致中小城市發展動力不足。如果不能實現大中小城市協調發展,就很難解決“北上廣深”等大城市的房價高企問題。未來需要大力發展城市群內的中小城市和具有產業優勢其他中小城市,促進城鄉之間、區域之間的協調發展。
四是避免房地產金融的過度杠杆化。在購房者方面,首付比率越低,則資金杠杆越高,越容易發生放大投機風險,因此提高首付率有助於通過資金限制抑制過度的需求涌進市場,從而平抑房價。對於房地產開發企業,要提高自有資本金比例要求,降低開發杠杆率,減少信貸資金的杠杆作用,防范房地產過度開發。在金融創新方面,要吸取美國“次貸危機”前房地產金融染上証券化、抵押擔保債券(CDO)等“毒癮”的教訓,審慎發展房地產金融的創新產品,尤其要避免設計高杠杆的金融產品,要堅持服務實體經濟的要求。
五是要完善房地產金融體系,明確政策性房地產融資、准政策性房地產融資、商業性房地產融資之間的分工與合作,使各種房地產政策有金融體系相配套。具體來說,對政策性房地產融資,尤其是保障房建設的融資,應主要突出財政的支點作用,用財政擔保的辦法,尋求金融的支持﹔准政策性融資,隻要是資助中端住房建設,應主要突出公積金體系的支點作用,要改變目前公積金完全個人所有的性質,突出其公共性和互助性,維護其商業性,使之與財政資金形成區別﹔商業性房地產金融則完全由商業銀行自主決定,按商業原則開展業務。
六是銀行、信托等金融機構要加大對房地產開發商的資本金、現金流和財務等狀況的監控,關注房地產開發商的資金鏈斷裂給金融帶來的風險。加強對表外理財、信托等“影子銀行”金融活動的監管,促使其規范化和透明化,有效化解存量資金風險。鼓勵銀行和其他金融機構發行或然可轉換債券,並通過創新資本金補充方式,提高銀行和其他金融中介的資本金,消除對金融體系穩定的許多威脅。
這些監管措施將使得未來即使房地產等領域或環節發生大規模的壞賬損失,也不會造成連鎖式違約,動搖整個金融體系。反過來,金融體系的穩定,將為房地產業的風險化解及可持續發展提供安全保障和強力支持!(作者系中國建設銀行首席經濟學家)
分享讓更多人看到 
 人民日報
 人民網+
 手機人民網
 領導留言板
 人民視頻
 人民智雲
 人民智作
人民日報社概況 | 關於人民網 | 報社招聘 | 招聘英才 | 廣告服務 | 合作加盟 | 供稿服務 | 數據服務 | 網站聲明 | 網站律師 | 信息保護 | 聯系我們
服務郵箱:kf@people.cn 違法和不良信息舉報電話:010-65363263 舉報郵箱:jubao@people.cn
互聯網新聞信息服務許可証10120170001 | 增值電信業務經營許可証B1-20060139
廣播電視節目制作經營許可証(廣媒)字第172號 | 互聯網藥品信息服務資格証書(京)-非經營性-2016-0098
信息網絡傳播視聽節目許可証0104065 | 網絡文化經營許可証 京網文[2020]5494-1075號 | 網絡出版服務許可証(京)字121號 | 京ICP証000006號 | 京公網安備11000002000008號
人 民 網 版 權 所 有 ,未 經 書 面 授 權 禁 止 使 用
Copyright © 1997-2021 by www.people.com.cn. all rights reserved
-
評論

-
關注
微信微博快手
 第一時間為您推送權威資訊
 報道全球 傳播中國
 關注人民網,傳播正能量
